Дилерские сети автопроизводителей в РФ
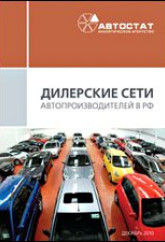
В ноябре 2010 года аналитическое агентство «АВТОСТАТ» подготовило маркетинговый отчет по теме дилерских сетей легковых автомобильных марок, представленных на российском авторынке. В отчете представлена характеристика по каждой марке, имеющей собственную дилерскую сеть в России, а в Приложении приводится подробный список с соответству...
История и тенденции автомобильного рынка России
Структура рынка России
Динамика продаж легковых автомобилей
Региональная структура продаж иномарок
Динамика импорта легковых автомобилей в Россию
Структура импорта новых автомобилей
Структура импорта подержанных автомобилей
Динамика развития дилерских сетей
Эффективность дилерских сетей
Характеристика компаний в России:
- Audi
- BMW
- Cadillac
- Chery
- Chevrolet
- Chrysler
- Citroen
- Daewoo
- Fiat
- Ford
- GreatWall
- Honda
- Hyundai
- Infiniti
- Jaguar
- Jeep
- KIA
- Land Rover
- Lexus
- Mazda
- Mercedes
- Mitsubishi
- Nissan
- Opel
- Peugeot
- Porshe
- Renault
- Skoda
- SsangYong
- Subaru
- Suzuki
- Toyota
- Volkswagen
- Volvo
- LADA
- GAZ
- UAZ
- ZAZ
- TagAZ
- Bogdan
- Lifan
- Izh
- Прочие марки
Приложение
Список автосалонов с контактной информацией всех дилерских центров в формате xls.
В ноябре 2010 года аналитическое агентство «АВТОСТАТ» подготовило маркетинговый отчет по теме дилерских сетей легковых автомобильных марок, представленных на российском авторынке. В отчете представлена характеристика по каждой марке, имеющей собственную дилерскую сеть в России, а в Приложении приводится подробный список с соответствующей контактной информацией всех дилерских центров. В качестве отдельного раздела в отчете представлена история автомобильного рынка Российской Федерации и даны тенденции его развития. Помимо этого, отдельные разделы посвящены структуре рынка и импорта, а также динамике продаж легковых автомобилей и развития их дилерских сетей.
На территории РФ сегодня насчитывается порядка 3,5 тысячи дилерских центров всех марок, официально действующих на нашем автомобильном рынке. Самой крупной сетью среди них, равно как и среди отечественных марок, обладает АВТОВАЗ, имеющий более 400 дилерских предприятий. На долю иностранных брендов в среднем приходится 70 – 80 дилерских центров. При этом стоит отметить, что все дилерские сети зарубежных компаний были созданы уже в постсоветское время, таким образом, их возраст еще не достиг 20-летней отметки. Настоящий бум развития дилерских сетей пришелся на 2005 год, когда активный рост продаж новых автомобилей привел к массовому выходу на российский рынок крупных иностранных автопроизводителей. С тех пор большинство зарубежных автомобильных брендов имеют в России генерального импортера, как правило, являющегося собственной дочерней структурой.
Нынешний 2010 год автомобильный рынок России может занести себе в актив. Рынок восстанавливается довольно уверенно, практически с каждым месяцем наращивая темпы своего роста. Можно сказать, что российский авторынок переживает очередной, важный этап своего развития. То же самое относится и к развитию дилерских сетей. Некоторые компании, не выдержав испытания кризисом, свернули свои дилерские сети (Alfa Romeo, SAAB), а на их место пришли другие марки (Chance, Bogdan). Часть автопроизводителей подвергла собственных дилеров реорганизации (Chrysler, Geely). У отдельных марок число дилеров сократилось (Honda), а у многих, наоборот, прибавилось. Но в целом за прошедший год количество дилерских центров в России выросло примерно на 15%. Поэтому на фоне общего восстановления российского авторынка можно предполагать, что и в следующем году развитие дилерских сетей легковых автомобильных марок в нашей стране продолжится теми же темпами, которые были заданы в этом году.
Надеемся, что маркетинговый отчет, предложенный вашему вниманию, позволит вам оценить деятельность дилерских сетей, разобраться с происходящими на автомобильном рынке процессами и поможет построить правильные прогнозы относительно его будущего.
© Настоящий отчёт является интеллектуальной собственностью ООО «АВТОСТАТ», следовательно, исключительные авторские права на информацию (в том числе: материал, данные, таблицы, методика расчета, мнения, оценки, заключения и т.п.) принадлежат ООО «АВТОСТАТ». Учитывая, что правообладателем настоящего отчета является ООО «АВТОСТАТ», право любого использования и/или право распоряжения и/или право распространения настоящего отчета полностью (либо в части - цитирование текста или данных) без согласия ООО «АВТОСТАТ» запрещено, если иного не предусмотрено в договоре с автором.
Рекомендуем также:
Расчет емкости рынка автокомпонентов и запчастей для легковых автомобилей в России
Автомобильный рынок России-2026
База данных грузового автосервиса России
Структура и прогноз парка коммерческих автомобилей в России
Электрокары и гибриды в России