

Продажи автокредитов в январе и феврале 2016 года показали годовой прирост 85% и 72% соответственно. Для самого пострадавшего в кризис кредитного сегмента это фантастические результаты. Последний раз так энергично продажи автокредитов росли в начале 2000-х, когда рынок только формировался, считает генеральный директор компании Frank Research Group Юрий Грибанов.
Автокредиты
Локальные рекорды продаж в начале 2016 года — это результат роста с «низкой базы» января - февраля 2015 года, когда повышение ключевой ставки и резкий рост курса доллара парализовали продажи и автомобилей, и автокредитов.
Рынок с уровня продаж 30 - 40 млрд рублей в месяц рухнул до 8,6 млрд рублей в январе 2015 года. Сейчас мы видим не столько восстановление, сколько стабилизацию рынка, и годовые темпы роста месячных продаж во втором квартале будут снижаться.
График 1. Месячные выдачи автокредитов, млрд руб.

Автомобили
Признаки стабилизации заметны и в объемах продаж автомобилей: в декабре 2015 года и январе 2016-го количество проданных машин за месяц по сравнению с предыдущим годом выросло впервые с 2014 года. Рост составил 9,9% и 17,9% соответственно. Однако уже в феврале рост месячных продаж снова показал отрицательное значение: минус 14%.
Эксперты ожидают, что по итогам года количество проданных машин снизится, но уже не так драматично, как в 2014 - 2015 годах: ноль и минус 10%. Однако в денежном выражении можно ожидать роста рынка автомобилей вследствие роста цен на машины.
График 2. Месячные продажи автомобилей, шт.

Для рынка, который уже два года находится в затяжном пике, это очень хорошие новости. Это ощущение долгожданного дна.
Банки
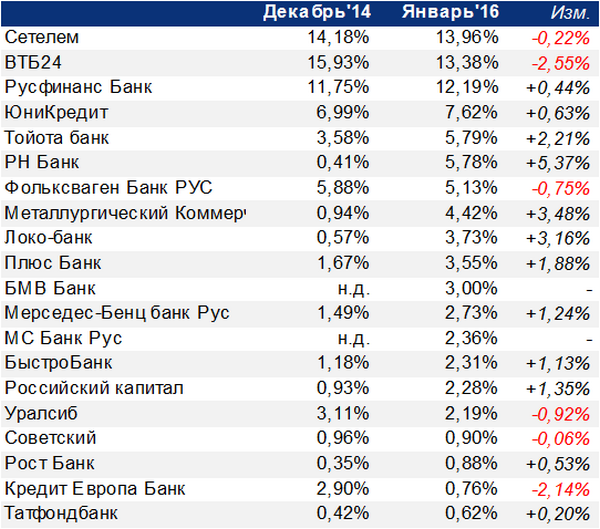
В целом состав группы лидеров (ТОП-20) изменился не сильно, но расстановка сил поменялась.
• Сформировалась «большая тройка». Из группы лидеров вышел Сбербанк и отстал ЮниКредит Банк. А компанию ВТБ24 и Русфинанс Банку составил Сетелем Банк, увеличив долю по портфелю с 3% до 11%. Причем если Сетелем Банк сохранит динамику роста бизнеса, то уже к концу 2016 года может выйти в лидеры сегмента по величине портфеля.
• Почти все банки, аффилированные с автопроизводителями, усилили рыночные позиции: суммарная доля таких игроков выросла с 10% до 18%.
Таблица 1. Доли рынка крупнейших игроков по величине портфеля автокредитов
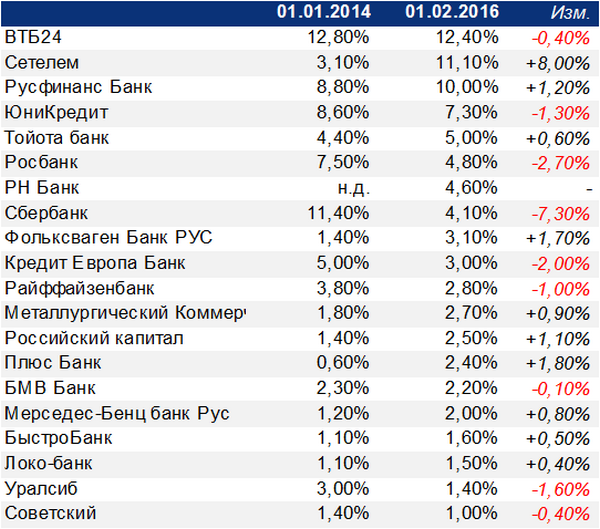
Таблица 2. Доли рынка крупнейших игроков по объему месячных продаж
Будущее
1. В 2014 - 2015 годах стратегия банков в сегменте автокредитования была нацелена на оптимизацию и сохранение позиций: на падающем рынке нужно больше следить за издержками, чем за долей рынка.
Однако уже в 2016 году может начаться разворот рынка. И банкам, которые имеют амбицию и волю к лидерству на данном рынке, важно не упустить эту «точку перегиба». Конечно, рост уже не будет столь динамичным, как в 2000-х, но даже стабилизация и последующий умеренный рост позволят побороться за долю рынка.
2. Конкуренция между кэптивными автомобильными и розничными банками будет усиливаться: у каждой из двух стратегий есть свои сильные и слабые стороны, ближайшие два - три года рынок будет искать рыночный баланс между этими двумя видами бизнеса.
3. Мы ожидаем, что по итогам года объем продаж автокредитов в денежном выражении вырастет не менее чем на 15%.
«Банкир.Ру»

Комментарии